一、引言
在现代物流行业中,货运代理与无车承运是两种常见的业务模式。两者均涉及货物运输的组织与协调,但在法律地位、业务实质及税务处理上存在显著差异。尤其对于货物运输代理企业而言,准确区分自身业务与无车承运,是防范税务风险、合规纳税的关键。本文将从业务模式、纳税主体、税目税率、发票管理及进项抵扣等方面,对货运代理与无车承运的涉税差异进行系统分析。
二、业务模式界定
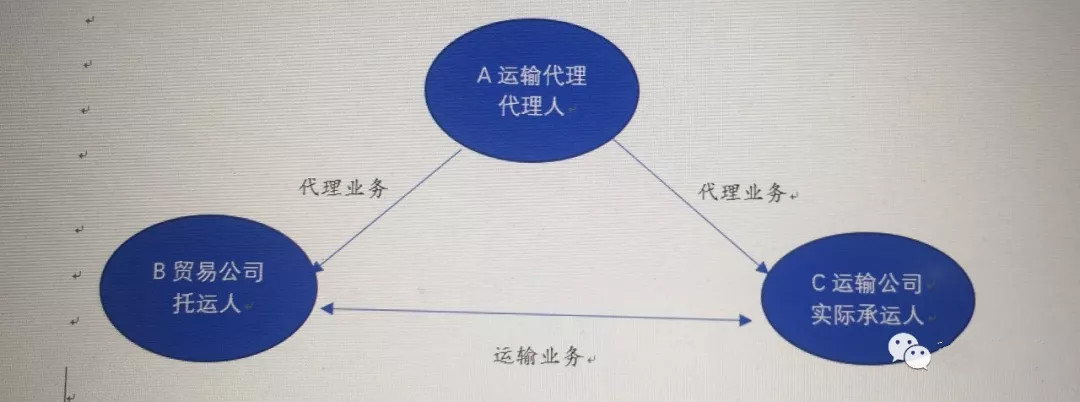
货运代理,是指接受客户委托,代为办理货物运输、仓储、装卸等事宜,并收取代理服务费的行为。货运代理企业本身不拥有运输工具,也不直接承担货物运输责任,其法律地位是代理人,与客户之间构成委托代理关系。
无车承运,是指企业以承运人身份与托运人签订运输合同,承担承运人责任,但本身不拥有车辆,通过整合实际承运人完成运输任务。无车承运企业实质上是运输服务的提供者,而非代理人。根据《网络平台道路货物运输经营管理暂行办法》,符合条件的无车承运人可按“交通运输服务”缴纳增值税。
业务模式的差异直接决定了税务处理的不同。货运代理侧重于“代理服务”,而无车承运侧重于“运输服务”。
三、纳税主体与税目税率差异
1. 纳税主体
- 货运代理:通常作为增值税小规模纳税人或一般纳税人,就代理服务收入缴纳增值税。若为一般纳税人,可适用6%税率(现代服务—商务辅助服务—经纪代理服务)。
- 无车承运:一般纳税人提供交通运输服务,适用9%税率;小规模纳税人适用3%征收率(现行政策可能减免)。无车承运人需具备相关资质,并按交通运输服务申报纳税。
2. 税目与税率
| 项目 | 货运代理 | 无车承运 |
|------|----------|----------|
| 增值税税目 | 现代服务—商务辅助服务—经纪代理服务 | 交通运输服务—陆路运输服务 |
| 一般纳税人税率 | 6% | 9% |
| 小规模征收率 | 3%(现行优惠1%或免税) | 3%(现行优惠1%或免税) |
| 计税依据 | 代理服务费(不含代垫运费) | 全程运输收入 |
值得注意的是,货运代理企业若以“总额法”确认收入(即包含代收代付的运费),可能被税务机关认定为实质构成运输服务,从而要求按9%税率补税。因此,代理企业应坚持“净额法”核算,仅就代理费纳税。
四、发票管理与开票义务差异
货运代理与无车承运在发票开具上存在根本区别:
- 货运代理:就代理服务费向客户开具6%的增值税发票(专票或普票)。对于代垫的运费,若客户需要运输发票,应由实际承运人直接向客户开具,或由代理企业转交。代理企业不得就代垫运费开具运输服务发票,否则属于虚开。
- 无车承运:以承运人身份向托运人开具9%的运输服务增值税发票。无车承运人可就实际支付的运输费用,从实际承运人处取得运输发票作为进项抵扣(需符合规定)。
无车承运人若符合条件,可享受网络货运平台相关税收政策,如代为开具发票等。而货运代理则无此资格。
五、进项税额抵扣差异
- 货运代理:其进项税额主要来自代理服务过程中发生的办公费、通讯费、差旅费等,以及支付给实际承运人的运费(若取得运输发票且用于应税项目)。但代垫运费若由客户承担,则进项税通常不能由代理企业抵扣, unless 代理企业以自己名义取得发票并符合抵扣条件。
- 无车承运:可将支付给实际承运人的运输费用作为进项抵扣,这是无车承运模式的重要税务优势。但需注意,若实际承运人为小规模纳税人或无法开票,则可能导致进项不足。
需要强调的是,货运代理企业若将代垫运费计入自身进项抵扣,同时又将该运费转嫁给客户而不确认销项,可能构成偷税。正确的做法是:代垫运费通过“其他应收款”核算,不确认收入,也不抵扣进项。
六、税务风险与合规建议
1. 常见风险
- 税目适用错误:将无车承运业务错按货运代理申报,导致少缴税款。
- 发票虚开:货运代理就代垫运费开具运输发票,或无车承运未实际承运却开具运输发票。
- 收入确认不当:代理企业以总额法确认收入,虚增销项;或无车承运以净额法确认收入,少缴税款。
- 进项抵扣不合规:代理企业抵扣代垫运费进项,或无车承运抵扣不合规凭证。
2. 合规建议
- 明确业务定位:根据合同条款、责任承担、收费方式等,准确判断是代理还是承运。
- 规范合同签订:货运代理应签订代理协议,明确代理关系;无车承运应签订运输合同,明确承运人责任。
- 准确核算收入:代理企业采用净额法核算代理收入,代垫运费单独结算。
- 合规开具发票:按实际业务开具对应税目发票,不混淆、不虚开。
- 完善进项管理:确保进项发票与业务实质匹配,避免虚抵。
七、结论
货运代理与无车承运虽均涉及货物运输,但税务处理截然不同。前者属于代理服务,适用6%税率,以代理费为计税依据;后者属于交通运输服务,适用9%税率,以全程运费为计税依据。企业应基于业务实质,准确适用税目税率,规范发票管理和进项抵扣,以降低税务风险。尤其是在货物运输代理业务中,务必区分代理服务与运输服务,避免因税目混淆而引发补税、罚款甚至刑事责任。随着税收征管数字化升级,税务机关对物流行业的监管日益精准,合规经营已成为企业可持续发展的必然选择。